16 октября
пт,
16 октября
пт,

Новый Омск
16 октября 2026 09.07
Банкротство физических лиц больше не воспринимается как исключительная мера или повод скрываться от знакомых.

Фото: Om1
В 2025 году в России завершили более 568 тысяч процедур по банкротству граждан и индивидуальных предпринимателей — это на 31 % больше, чем годом ранее. Вместе с числом обращений растёт и рынок услуг. На нём работают крупные федеральные компании, частные юристы, арбитражные управляющие, а иногда и кредитные брокеры, которые предлагают сначала взять новый кредит, а потом его списать.
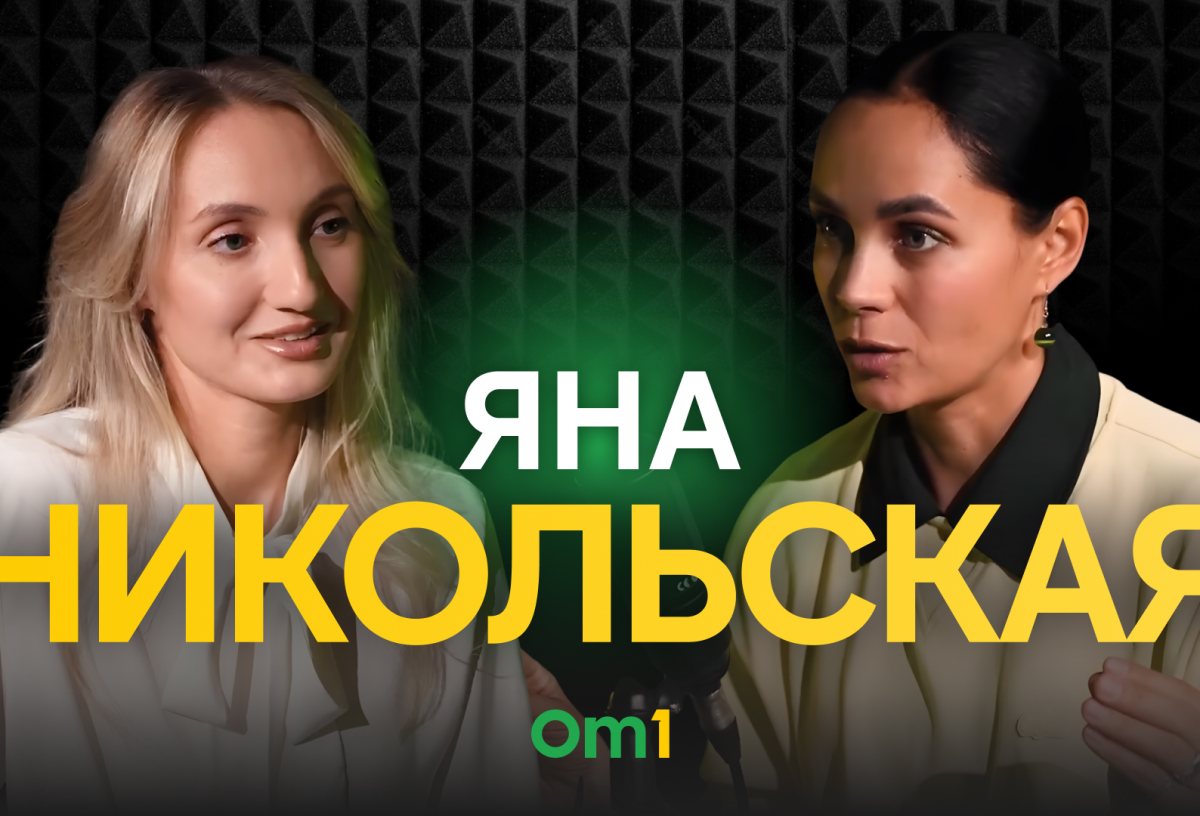
Где заканчивается юридическая помощь и начинается продажа? Почему нельзя верить обещанию «гарантированно спишем все долги»? Что должно быть прописано в договоре? И можно ли после банкротства взять ипотеку, открыть ИП или уехать за границу? Об этом Лана Некрасова поговорила с юристом Яной Никольской в подкасте Om1.
— Почему сегодня так много людей обращаются за банкротством?
— Банкротство физических лиц появилось в России всего около одиннадцати лет назад. Для такой серьёзной процедуры это небольшой срок. Долгое время люди просто не знали, как к ней относиться.
У меня многие клиенты сначала стеснялись. Первый вопрос был: «А никто не узнает? Муж не узнает? Коллеги?» Потом отношение стало меняться. Люди поняли, что после процедуры на человеке не появляется никакого социального клейма.
И цифры это подтверждают. За 2025 год было более 568 тысяч процедур — на 31 % больше, чем в 2024-м.
— При этом сам рынок юридических услуг тоже стал заметно больше.
— Он огромный. Есть хорошие специалисты, есть компании с большой практикой. Есть просто некомпетентные юристы, мошеннические схемы и люди, которые решили быстро заработать на теме, не разобравшись, как она устроена.
Иногда компания набирает клиентов, а через несколько месяцев понимает, что не рассчитала расходы. Тогда она закрывается, и клиент остаётся со своей процедурой один.
Поэтому я бы не выбирала специалиста по красивой рекламе. И точно не стала бы ориентироваться только на то, как харизматично менеджер продаёт договор.

— Как понять уже на первой встрече, что перед вами не просто продавец услуги?
— Нужно слушать, что именно происходит на консультации. Вам задают вопросы, изучают документы, объясняют порядок действий? Или сразу рассказывают про скидку, акцию и то, что договор нужно подписать прямо сегодня?
Я советую поговорить с несколькими компаниями — с тремя, четырьмя, можно с десятью. Часто первая консультация бесплатная. Да, вы потратите время, зато сможете сравнить подходы.
Если на вас давят, играют на страхе и боли, обещают немедленный результат, это повод остановиться. Потом полезно спросить себя: сколько времени на встрече ушло на юридический разбор, а сколько — на продажу?
У меня консультации обычно длинные. Мы начинаем с азов: как проходит процедура, какие у неё этапы, что может быть неприятным, какие есть риски. Иногда человек даже думает, что я его отговариваю. Но моя задача — не любой ценой заключить договор, а понять, подходит ли ему банкротство вообще.
— Один из самых частых рекламных тезисов — «спишем 100 % долгов».
— Так обещать нельзя. Решение о списании принимает арбитражный суд. Не юрист, не арбитражный управляющий, а суд.
На первой встрече без документов невозможно честно сказать человеку, чем закончится дело. Одна кредитная история может быть на 90 страниц. Нужно посмотреть доходы, имущество, сделки, кредиторов и другие обстоятельства.
Поэтому обещание стопроцентного списания после пятиминутного опроса — это не экспертный вывод, а рекламная формулировка.

— Что ещё должно насторожить человека?
— Если ему предлагают взять новый кредит и потом списать его в банкротстве.
Бывает и такая связка: юрист работает вместе с кредитным брокером. Клиенту говорят: «Мы найдём человека, который оформит ещё два миллиона, а потом всё спишем». Но новые кредиты могут не списать. В законодательстве расширился перечень оснований, по которым задолженность могут признать несписываемой.
У меня недавно была клиентка, которая потеряла работу. Плюс у неё распались длительные отношения, она была в очень тяжёлом состоянии. Я объяснила ей: дохода нет, долг есть, в её ситуации можно рассматривать банкротство.
Но в панике она начала звонить всем, кто обещал помощь. В итоге попала к другому юристу, а тот связал её с брокером. Потом я увидела заявку в банке на большой кредит — якобы чтобы перекрыть все остальные долги. При этом у клиентки не было работы, а к заявке приложили справку 2-НДФЛ.
Я спросила: «Дохода сейчас нет. Как вы будете платить этот новый кредит?» Ответить было нечего. А если справка поддельная, ситуация становится ещё серьёзнее. По такому долгу суд может отказать в освобождении от обязательств.
— Какие долги вообще могут рассматриваться в процедуре банкротства?
— Это не только банковские кредиты. Сюда могут относиться долги по ЖКХ, налогам, штрафам, расписки перед другими людьми.
Например, человек занимал деньги, когда у него был доход, а потом его сократили. Или закрылся бизнес. Сейчас это тоже распространённая история: индивидуальный предприниматель прекращает деятельность, а обязательства никуда не исчезают.
Один из главных вопросов — есть ли у человека доход, позволяющий платить. Если после расходов на проживание, ребёнка и аренду жилья денег на обязательные платежи не остаётся, нужно разбираться, соответствует ли ситуация критериям закона.
Для первой консультации обычно достаточно паспорта. Необходимые сведения специалист может запросить самостоятельно, после чего вместе с клиентом собрать полный пакет документов.

— Что происходит после того, как человек заключил договор с юристом?
— Как правило, клиенту не приходится самостоятельно ходить по судам и инстанциям. Он занимается работой, восстановлением финансового положения, своей жизнью. Всё, что связано с процедурой, мы берём на себя.
Я иногда говорю: «Вы пришли ко мне, мы заключили договор, пришли домой и сказали: всё, это проблемы Никольской». Не в том смысле, что человек вообще больше ничего не делает, а в том, что он перестаёт жить в постоянном страхе.
Люди могут годами перекладывать деньги с одной кредитки на другую, закрывать микрозайм новым кредитом, отвечать на звонки и сообщения. Это сильный стресс.
— Сколько обычно длится процедура?
— В среднем от трёх до шести месяцев. Если нет имущества, дохода, спорных сделок и кредиторов немного, дело может закончиться быстрее.
Но бывают непростые случаи. У одной моей клиентки было 72 кредитора — практически все микрофинансовые организации, которые только существуют. Она официально работала медсестрой. Несмотря на большое количество кредиторов, процедуру удалось завершить за три месяца и 13 дней.
Дольше идут дела, где есть имущество и торги. Например, человек хочет продать земельный участок, чтобы рассчитаться с долгами, но покупателя нет. Тогда участок выставляют на торги, а это занимает время.
— Почему тогда некоторые люди рассказывают, что их банкротство длилось почти два года?
— Иногда дело не в самой процедуре, а в условиях договора.
В некоторых договорах указано, что заявление в суд подаётся после того, как клиент выплатит 70 % стоимости услуг. Если договор оформлен в рассрочку, до суда можно дойти только на восьмой месяц. Человек всё это время думает, что юрист собирает документы и процедура уже идёт.
Хотя документы обычно можно собрать гораздо быстрее. Иногда за неделю, иногда дольше, но не за восемь месяцев.
Поэтому договор нужно читать внимательно. В нём должно быть понятно, когда компания подаёт заявление, какие услуги входят в цену и что оплачивается отдельно.
— Какие расходы могут появиться помимо стоимости услуг?
— Есть судебные расходы: депозит арбитражного управляющего, публикации, почтовые отправления. Сумма зависит в том числе от количества кредиторов.
У меня был клиент, по которому нужно было уведомить 50 кредиторов. Только один поход на почту обошёлся примерно в 9 тысяч рублей.
Если в рекламе процедуру специально делают очень дешёвой и не рассказывают о таких расходах, потом клиент сталкивается с сюрпризами. Сначала он радуется, что нашёл самый недорогой договор, а перед подачей документов слышит: «Нужно ещё 25 тысяч». Денег нет — приходится копить. И человек снова оказывается в долговой яме.
Смотреть нужно не только на итоговую цену. Важно знать, что в неё включено и какие платежи будут дополнительными.
— Что меняется в жизни человека после банкротства?
— Ограничения есть, но жизнь на этом не заканчивается.
Повторно пройти процедуру можно не чаще одного раза в пять лет. В течение пяти лет при обращении за кредитом нужно сообщать банку о прошлом банкротстве. Но кредиты после процедуры дают. Восстанавливать кредитную историю лучше постепенно: иметь официальный доход и обращаться в обычные банки, а не сразу идти в микрофинансовые организации.
Есть ограничения для некоторых должностей в финансовой сфере и для управления юридическими лицами. Но самозанятым или индивидуальным предпринимателем стать можно. Если у человека появилась идея, как зарабатывать, открыть ИП закон не запрещает.
За границу выезжать тоже можно. Но если во время процедуры человек внезапно едет в Дубай или на Мальдивы, у суда могут возникнуть вопросы: за чей счёт поездка и откуда деньги? Если её оплатил другой человек, это нужно подтвердить.
— Отдельно хочется поговорить об арбитражных управляющих. В рекламе иногда пишут: «Спишу ваши долги».
— Арбитражный управляющий назначается судом. Это независимое лицо, которое не должно представлять ни должника, ни кредитора.
Он готовит для суда независимый отчёт. Например, если человек продал машину, потратил деньги и ничего не направил кредиторам, управляющий должен проверить такую сделку и при необходимости её оспорить.
Но если управляющий одновременно действует в интересах клиента, возникает конфликт. Как он будет оспаривать сделку, если сам обещал клиенту защищать его интересы?
Поэтому я считаю более правильной схему, при которой интересы должника в суде представляет отдельный юрист, а арбитражный управляющий остаётся независимым участником процедуры.
— Всегда ли банкротство — единственный выход?
— Нет. Иногда человеку подходит реструктуризация.
Представьте ситуацию: доход есть, человек старается платить, но из-за процентов долг не уменьшается. Он вносит минимальный платёж по кредитной карте, деньги уходят в проценты, а через несколько недель сумма долга остаётся прежней.
В таком случае нужно посчитать, подходит ли реструктуризация. Через суд человек может платить банку уже без дальнейшего начисления процентов. Он не проходит банкротство и остаётся добросовестным заёмщиком.
Поэтому хороший специалист не должен продавать одну и ту же процедуру всем подряд. Сначала нужно разобраться, что именно происходит у человека.
— Какой совет вы бы дали тем, кто впервые столкнулся с долгами?
— Не торопиться. Записаться в несколько компаний, сравнить консультации и смотреть на уровень экспертизы.
Не нужно вестись на давление и обещания. Выбирать стоит человека, которому вы действительно доверяете: этот специалист будет проходить вместе с вами несколько месяцев.
И не надо думать, что банкротство всегда является единственным вариантом. Может быть, вам подойдёт реструктуризация или другой путь.
Меньше эмоций, больше критического мышления — и всё будет хорошо.
Социальные сети:
Реклама. ИП Никольская Я. И., ИНН 550307267465. Erid: 2VtzqwJSSp5.
Самое актуальное в рубрике: Общество
Больше интересного в жанре: Новости
Просмотры: 231
Самое читаемое
Новости от партнеров

1030
Покров Пресвятой Богородицы: священник Александр Лемешко - о смысле праздника, свадьбах и приметах
Покров Пресвятой Богородицы — непереходящий великий православный праздник, который отмечают 14 октября. Мы поговорили с омским священнослужителем Александром Лемешко - и вот что он рассказал.

6634
Владельцы гаражей в Омске отстояли право на землю под комплексом на Левобережье
Собственники гаражей на Левобережье объединились и через «Сибирскую землю» отстояли землю под комплексом «Полёт-106». Суд признал участок неделимым, а после скрытого раздела застройщиком ...

3995
«Я знаю «Ягоду малинку» наизусть»: шуточное интервью с воспитателем ко Дню дошкольного работника
Ко Дню воспитателя мы пообщались с воспитателем детского сада № 366 Аленой Яковлевной Ященко - и узнали, каково это: понимать ребенка по одному взгляду, уговаривать съесть хотя бы одну картошинку и знать наизусть ...

4431
Цифровой детокс: 5 мест в России, где можно полностью отключиться от сети
Необязательно лететь в Гималаи или на Фиджи, чтобы устроить разгрузку от информации. В России хватает уголков, где мобильная связь заканчивается вместе с асфальтом.

5239
«Второй хлеб» раскрывает характер: 5 небанальных блюд из молодой картошки
Пока дачники вооружаются лопатами, а поля покрываются ровными бороздами, гурманы предвкушают главный сезонный деликатес.

7010
Говори правильно: разбираем модный сленг ко Дню грамотности
Сделали 10 карточек со словами из делового и интернет‑сленга: произношение, значение и подсказки по уместности.

7200
«Пунктуация в чатах уходит в отпуск»: филологи ОмГПУ - о сленге, эмодзи и новых правилах общения»
В День грамотности завкафедрой русского языка и лингводидактики ОмГПУ Евгений Виданов вместе с ассистентом кафедры Иваном Рычковым разобрали, что происходит с речью в цифровую эпоху, какие ...

7854
Как пережить 1 сентября: шуточная инструкция для родителей
Вот и настал тот день, которого мало кто ждал с радостью. Мы приготовили для вас советы с юмором, чтобы снизить драматизм ситуации.

8701
«Мы никогда не вернемся в 2017-й год»: Дмитрий Савельев - о будущем омского кинопроката
По словам эксперта, кинотеатрам приходится подстраиваться под вызовы рынка и работать дальше.

8933
Кабачки - на завтрак, обед и ужин: 5 простых рецептов
Если урожай кабачков снова оказался больше, чем вы планировали, самое время попробовать новые блюда. В нашей подборке — проверенные варианты для завтрака, обеда и ужина.

9007
Три рецепта к Яблочному Спасу - просто, постно, по‑домашнему
Для многих этот праздник - прежде всего тепло дома, пироги с яблоками и добрая традиция делиться урожаем. Мы расскажем, как встретить Спас по-особенному и чем порадовать семью за праздничным столом.

7040
Яблочный Спас: народный праздник и церковный смысл - рассказывает омский священник
О том, в чем истинный смысл праздника, почему «освящается не урожай, а человек» и какие традиции действительно важны с точки зрения церкви, «Новому Омску» рассказал омский ...

78470
Анатомия экономики Омской области-2025: спецпроект о цифрах, за которыми стоят люди
А что если представить сложную региональную экономическую систему через более понятную нам анатомию человеческого тела? Тут же скучные бюрократические канцеляризмы начинают оживать, а груда сложных цифр ...

8114
День дружбы: подборка фильмов для теплого вечера с близкими
Пусть рядом всегда будут те, на кого можно положиться.


© Все права защищены
Сетевое издание "Новый Омск", зарегистрировано Федеральной службой
по надзору в сфере связи, информационных технологий и массовых коммуникаций.
Регистрационный номер Эл №ФС 77 – 84943 от 31.03.2023 года.
При использовании материалов гиперссылка на сайт обязательна.
Публикации с пометкой «На правах рекламы», Информационная поддержка»,
«Новости телекома» и «Новости компаний» оплачены рекламодателем.
Редакция сайта не несет ответственности за достоверность информации,
содержащейся в рекламных объявлениях.
18+
серия Эл №ФС 77 – 84943 от 31.03.2023 года